Domain villa-mainz.de kaufen?
Wir ziehen mit dem Projekt
villa-mainz.de um.
Sind Sie am Kauf der Domain
villa-mainz.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain villa-mainz.de kaufen?
Welche Faktoren beeinflussen das Bonitätsrisiko von Unternehmen?
Die wichtigsten Faktoren, die das Bonitätsrisiko von Unternehmen beeinflussen, sind die finanzielle Stabilität, die Verschuldung, die Liquidität und die Rentabilität des Unternehmens. Auch externe Faktoren wie die wirtschaftliche Lage, Branchentrends und politische Entwicklungen können das Bonitätsrisiko beeinflussen. Eine umfassende Bonitätsanalyse berücksichtigt all diese Faktoren, um das Risiko eines Zahlungsausfalls zu bewerten. **
Welche Maßnahmen können Unternehmen ergreifen, um das Bonitätsrisiko ihrer Kunden zu minimieren, und wie können Finanzinstitute das Bonitätsrisiko bei der Kreditvergabe bewerten und managen?
Unternehmen können das Bonitätsrisiko ihrer Kunden minimieren, indem sie eine gründliche Bonitätsprüfung durchführen, bevor sie Geschäfte abschließen. Dazu gehören die Überprüfung der Kreditwürdigkeit, die Analyse der Zahlungshistorie und die Verwendung von Kreditversicherungen. Finanzinstitute können das Bonitätsrisiko bei der Kreditvergabe bewerten, indem sie die finanzielle Stabilität des Kunden, die Kreditgeschichte, die aktuellen Schulden und die Cashflow-Prognosen analysieren. Um das Bonitätsrisiko zu managen, können Finanzinstitute Sicherheiten verlangen, Kreditlimits festlegen und regelmäßige Überwachung der Kreditnehmer durchführen. **

Ähnliche Suchbegriffe für Bonitätsrisiko
Top-Angebote
Produkte zum Begriff Bonitätsrisiko:
-
Raum, Zeit, Architektur, Fachbücher von Sigfried GiedionDas Buch "Raum, Zeit, Architektur" von Sigfried Giedion ist ein wegweisendes Werk der Architekturtheorie, das erstmals 1941 veröffentlicht wurde. Giedion, ein bedeutender Architekturhistoriker, analysiert die Entwicklung des modernen Bauens in den 1920er Jahren und beleuchtet dessen globale Auswirkungen. Er untersucht die oft widersprüchlichen Strömungen dieser Zeit und strebt danach, eine geheime Synthese zu finden, die eine neue Tradition in der Architektur ankündigt. Giedions Arbeit bietet nicht nur einen historischen Überblick, sondern zeigt auch die Verbindungen zwischen Architektur, Handwerk, Kunst und Wissenschaft auf. Das Nachwort von Reto Geiser unterstreicht die Relevanz dieses Klassikers in der heutigen Zeit und macht ihn zu einem unverzichtbaren Standardwerk für alle, die sich mit Architektur und deren Entwicklung auseinandersetzen möchten.54,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Immobilien-TransaktionenHandbuch Immobilien-Transaktionen , Recht, Steuern, Markt & Commercials , Reflektoren > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20220324, Produktform: Leinen, Beilage: Leinen, Redaktion: Krüger, Wolfram H.~Pofahl, Mario~Kring, Wulf, Auflage: 22001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 619, Keyword: Bewertung; Due Dilligence; Asset Deal; Share Deal; Finanzierung; Mietrecht, Fachschema: Deutschland~Fonds / Immobilienfonds~Immobilienfonds~Immobilienrecht~Mietrecht~Recht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein~Wohnraum- und Mietrecht, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Gesetzliche Vorschriften zur Bewertung von Immobilien, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: LII, Seitenanzahl: 567, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 244, Breite: 177, Höhe: 40, Gewicht: 1153, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,159,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
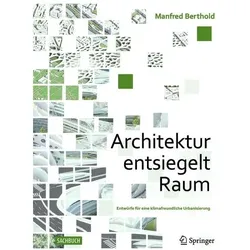
Architektur entsiegelt Raum, Fachbücher von Manfred BertholdEs geht um die Frage: Wie können Gebäude aussehen, wenn Material, Richtlinien und Gesetze keine Rolle spielen? Die Antworten sind grafische Auseinandersetzungen im Rahmen von Entwurfsprojekten an der Technischen Universität Wien aus dem Masterstudium Architektur sowie Diplomarbeiten. Die Aufgabenstellung beinhaltete: weg von der Realität und auf keinen Fall etwas machen, das schon da ist. Entwürfe, die wir aus Zeitschriften kennen, sind nicht gefragt. Das Buch testet Räume aus und stellt Beispiele dar, diese ganz neu zu entwickeln. Beispiel zur Veranschaulichung: Wir wollen anstelle von Blockrandbebauung und Strassennetzen einen durchgehenden Park in der Stadt errichten. Die Fläche beträgt zumindest zwei Quadratkilometer. Die Menschen leben in ihrem Wohnpark direkt im Grünen, ohne eine Strasse überqueren zu müssen. Das ist heute noch unrealistisch. Darum sind die Strassen im Modell oben über den Dächern. Die Autos fahren also auf den Häusern – eine buchstäblich abgefahrene Architektur. Natürlich gibt es in der Praxis zigtausende Grundeigentümer und Vorschriften, die so etwas unmöglich machen würden. Aber wir nehmen uns die Freiheit für dieses Gedankenspiel und denken darüber nach, wie dieser Ansatz aussehen könnte. Wir wollen mit der echten Welt arbeiten und unbedingt einen Vergleichswert zur existierenden Stadt. Innovative Entwürfe überdenken unsere Lebenswelt neu. Viele Forschungen zeigen, dass wir uns in Zukunft vielmehr kreativen Aufgaben widmen werden anstelle von repetitiver Arbeit. Die Innovation erfolgt auf mehreren Massstabsebenen von der Gebäude-, Konstruktions- bis hin zur Detailplanung. Im Gegensatz zum üblichen Produzieren werden hier neue Wege im Buch beschritten. Die architektonische Intervention findet dabei eine neue und gelungene Antwort für eine Architektur als Landschaft in der urbanen Stadt.44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Welche Maßnahmen können Unternehmen ergreifen, um das Bonitätsrisiko ihrer Kunden zu minimieren, und wie können Finanzinstitute das Bonitätsrisiko bei der Kreditvergabe bewerten und managen?
Unternehmen können das Bonitätsrisiko ihrer Kunden minimieren, indem sie eine gründliche Bonitätsprüfung durchführen, Zahlungsverhalten überwachen, Kreditlimits festlegen und bei Bedarf Sicherheiten verlangen. Finanzinstitute können das Bonitätsrisiko bei der Kreditvergabe bewerten, indem sie die Kreditwürdigkeit des Kunden anhand von Bonitätsprüfungen, Schufa-Auskünften und anderen Finanzdaten analysieren. Zudem können sie Risikomodelle und -bewertungen verwenden, um das Ausfallrisiko zu quantifizieren und entsprechende Kreditkonditionen festzulegen. Um das Bonitätsrisiko zu managen, können Finanzinstitute Kreditportfolios diversifizieren, Risikoreserven bilden und regelmäßige Überwachung und Anpassung der Kreditbed **
-
Wie kann man das Bonitätsrisiko bei der Kreditvergabe minimieren, und welche Auswirkungen hat ein hohes Bonitätsrisiko auf verschiedene Finanzbereiche wie Banken, Unternehmen und Verbraucher?
Um das Bonitätsrisiko bei der Kreditvergabe zu minimieren, können Kreditgeber verschiedene Maßnahmen ergreifen, wie z.B. die Überprüfung der Kreditwürdigkeit des Kreditnehmers, die Festlegung angemessener Kreditkonditionen und die Diversifizierung des Kreditportfolios. Ein hohes Bonitätsrisiko kann für Banken zu erhöhten Ausfallrisiken und Verlusten führen, was sich negativ auf ihre finanzielle Stabilität auswirken kann. Unternehmen mit einem hohen Bonitätsrisiko haben möglicherweise Schwierigkeiten, günstige Kredite zu erhalten und könnten höhere Zinsen zahlen müssen, was ihre finanzielle Leistungsfähigkeit beeinträchtigen kann. Für Verbraucher mit einem hohen Bonitätsrisiko kann es schwieriger sein, **
-
Wie kann das Bonitätsrisiko eines Unternehmens gemessen und bewertet werden?
Das Bonitätsrisiko eines Unternehmens kann durch die Analyse seiner Finanzkennzahlen wie Verschuldungsgrad, Liquidität und Rentabilität bewertet werden. Zudem können externe Ratingagenturen wie Moody's oder Standard & Poor's eine Bonitätsbewertung vornehmen. Ein weiterer Ansatz ist die Beurteilung der Branchen- und Wirtschaftslage, in der das Unternehmen tätig ist. **
-
Wie beeinflusst das Bonitätsrisiko die Kreditvergabe bei Banken und anderen Finanzinstituten?
Das Bonitätsrisiko beeinflusst die Kreditvergabe, da Banken und Finanzinstitute das Risiko minimieren wollen, dass Kreditnehmer ihre Kredite nicht zurückzahlen können. Eine schlechte Bonität kann dazu führen, dass Kreditnehmer höhere Zinsen zahlen müssen oder sogar keinen Kredit erhalten. Banken und Finanzinstitute verwenden Bonitätsprüfungen, um die Kreditwürdigkeit von Kreditnehmern zu bewerten und das Ausfallrisiko zu minimieren. Ein niedriges Bonitätsrisiko kann dazu führen, dass Kreditnehmer bessere Konditionen und niedrigere Zinsen erhalten. **


Was sollten Investoren beachten, um das Bonitätsrisiko bei Anleihen zu minimieren?
Investoren sollten die Bonitätsbewertung des Emittenten überprüfen, um sicherzustellen, dass er in der Lage ist, seine Schulden zurückzuzahlen. Diversifikation des Anleiheportfolios durch Investition in Anleihen unterschiedlicher Emittenten und Branchen kann das Risiko streuen. Regelmäßige Überwachung der Bonitätsbewertungen und des Finanzstatus der Emittenten ist wichtig, um frühzeitig auf mögliche Risiken reagieren zu können. **
Was sind die Hauptfaktoren, die das Bonitätsrisiko eines Unternehmens beeinflussen können?
Die Hauptfaktoren, die das Bonitätsrisiko eines Unternehmens beeinflussen können, sind die Verschuldung des Unternehmens, die Liquiditätssituation und die Rentabilität. Eine hohe Verschuldung kann das Risiko erhöhen, während eine starke Liquidität und Rentabilität das Risiko verringern können. Weitere Faktoren sind die Wettbewerbssituation, die Marktentwicklung und externe Einflüsse wie politische oder wirtschaftliche Veränderungen. **
Top-Angebote
Produkte zum Begriff Bonitätsrisiko:
-
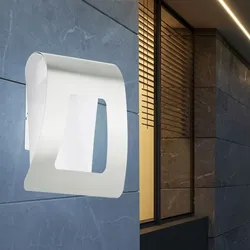
Design LED Außen Wand Leuchte Grundstück Edelstahl Strahler Garten Lampe Eglo 93999Beschreibung Elegante Wandleuchte im schlichten Design. Diese Leuchte lässt Ihre Außenanlage im eleganten Licht erstrahlen. Dank der integrierten LED Technologie wirft die Leuchte ein effektvolles Licht in die Dunkelheit. Verschönern Sie Ihren Außenbereich mit dieser hochwertigen Leuchte aus Edelstahl. LED-Leuchtmittel verbrauchen nur einen minimalen Anteil an Strom und liegen im Verbrauch sogar unter Energiesparleuchten. Details • Leuchtentyp: Wandleuchte • Material: Edelstahl • Farbe: silber, weiß • Schutzart: IP44 • Höhe x Breite x Tiefe in cm: 22x21,5x10,5 • Fassungen: 2x LED • Leuchtmittel enthalten: Ja • Leistung Leuchtmittel: 2x 2,5 Watt • Lichtstrom gesamt: 720 Lumen (2x 360lm) • Lichtfarbe: warmweiß • Stromversorgung: 220-240V, 50-60Hz • Die Lampen können in der Leuchte nicht ausgetauscht werden. Details Leuchtmittel • Leuchtmitteltyp: LED • Lichtstrom: 360lm (Lumen) • Energieverbrauch: 2,5kWh/1000h • Farbtemperatur: 3000K (Kelvin) • Lichtfarbe: warmweiß • Farbwiedergabe (Ra): 80 • Nennleistungsaufnahme: 2,5W (Watt) • Nennlebensdauer: ca. 15000h (Stunden) • Schaltzyklen: ca. 15000x • Betriebsspannung: 220-240 V (Volt) • Netzfrequenz: 50-60 Hz (Hertz) • Quecksilbergehalt: 0mg (Milligramm) • Dimmbar: Nein • Umgebungstemperatur: 25 C° • Anlaufzeit bis 60%: • Zündzeit: Material: Edelstahl Farbe: silber, weiß Spritzwassergeschützt Breite x Tiefe in cm: 21,5x10,5 Höhe in cm: 2214,90 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Raum, Zeit, Architektur, Fachbücher von Sigfried GiedionDas Buch "Raum, Zeit, Architektur" von Sigfried Giedion ist ein wegweisendes Werk der Architekturtheorie, das erstmals 1941 veröffentlicht wurde. Giedion, ein bedeutender Architekturhistoriker, analysiert die Entwicklung des modernen Bauens in den 1920er Jahren und beleuchtet dessen globale Auswirkungen. Er untersucht die oft widersprüchlichen Strömungen dieser Zeit und strebt danach, eine geheime Synthese zu finden, die eine neue Tradition in der Architektur ankündigt. Giedions Arbeit bietet nicht nur einen historischen Überblick, sondern zeigt auch die Verbindungen zwischen Architektur, Handwerk, Kunst und Wissenschaft auf. Das Nachwort von Reto Geiser unterstreicht die Relevanz dieses Klassikers in der heutigen Zeit und macht ihn zu einem unverzichtbaren Standardwerk für alle, die sich mit Architektur und deren Entwicklung auseinandersetzen möchten.54,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Immobilien-TransaktionenHandbuch Immobilien-Transaktionen , Recht, Steuern, Markt & Commercials , Reflektoren > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20220324, Produktform: Leinen, Beilage: Leinen, Redaktion: Krüger, Wolfram H.~Pofahl, Mario~Kring, Wulf, Auflage: 22001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 619, Keyword: Bewertung; Due Dilligence; Asset Deal; Share Deal; Finanzierung; Mietrecht, Fachschema: Deutschland~Fonds / Immobilienfonds~Immobilienfonds~Immobilienrecht~Mietrecht~Recht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein~Wohnraum- und Mietrecht, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Gesetzliche Vorschriften zur Bewertung von Immobilien, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: LII, Seitenanzahl: 567, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 244, Breite: 177, Höhe: 40, Gewicht: 1153, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,159,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Faktoren beeinflussen das Bonitätsrisiko von Unternehmen?
Die wichtigsten Faktoren, die das Bonitätsrisiko von Unternehmen beeinflussen, sind die finanzielle Stabilität, die Verschuldung, die Liquidität und die Rentabilität des Unternehmens. Auch externe Faktoren wie die wirtschaftliche Lage, Branchentrends und politische Entwicklungen können das Bonitätsrisiko beeinflussen. Eine umfassende Bonitätsanalyse berücksichtigt all diese Faktoren, um das Risiko eines Zahlungsausfalls zu bewerten. **
-
Welche Maßnahmen können Unternehmen ergreifen, um das Bonitätsrisiko ihrer Kunden zu minimieren, und wie können Finanzinstitute das Bonitätsrisiko bei der Kreditvergabe bewerten und managen?
Unternehmen können das Bonitätsrisiko ihrer Kunden minimieren, indem sie eine gründliche Bonitätsprüfung durchführen, bevor sie Geschäfte abschließen. Dazu gehören die Überprüfung der Kreditwürdigkeit, die Analyse der Zahlungshistorie und die Verwendung von Kreditversicherungen. Finanzinstitute können das Bonitätsrisiko bei der Kreditvergabe bewerten, indem sie die finanzielle Stabilität des Kunden, die Kreditgeschichte, die aktuellen Schulden und die Cashflow-Prognosen analysieren. Um das Bonitätsrisiko zu managen, können Finanzinstitute Sicherheiten verlangen, Kreditlimits festlegen und regelmäßige Überwachung der Kreditnehmer durchführen. **
-
Welche Maßnahmen können Unternehmen ergreifen, um das Bonitätsrisiko ihrer Kunden zu minimieren, und wie können Finanzinstitute das Bonitätsrisiko bei der Kreditvergabe bewerten und managen?
Unternehmen können das Bonitätsrisiko ihrer Kunden minimieren, indem sie eine gründliche Bonitätsprüfung durchführen, Zahlungsverhalten überwachen, Kreditlimits festlegen und bei Bedarf Sicherheiten verlangen. Finanzinstitute können das Bonitätsrisiko bei der Kreditvergabe bewerten, indem sie die Kreditwürdigkeit des Kunden anhand von Bonitätsprüfungen, Schufa-Auskünften und anderen Finanzdaten analysieren. Zudem können sie Risikomodelle und -bewertungen verwenden, um das Ausfallrisiko zu quantifizieren und entsprechende Kreditkonditionen festzulegen. Um das Bonitätsrisiko zu managen, können Finanzinstitute Kreditportfolios diversifizieren, Risikoreserven bilden und regelmäßige Überwachung und Anpassung der Kreditbed **
-
Wie kann man das Bonitätsrisiko bei der Kreditvergabe minimieren, und welche Auswirkungen hat ein hohes Bonitätsrisiko auf verschiedene Finanzbereiche wie Banken, Unternehmen und Verbraucher?
Um das Bonitätsrisiko bei der Kreditvergabe zu minimieren, können Kreditgeber verschiedene Maßnahmen ergreifen, wie z.B. die Überprüfung der Kreditwürdigkeit des Kreditnehmers, die Festlegung angemessener Kreditkonditionen und die Diversifizierung des Kreditportfolios. Ein hohes Bonitätsrisiko kann für Banken zu erhöhten Ausfallrisiken und Verlusten führen, was sich negativ auf ihre finanzielle Stabilität auswirken kann. Unternehmen mit einem hohen Bonitätsrisiko haben möglicherweise Schwierigkeiten, günstige Kredite zu erhalten und könnten höhere Zinsen zahlen müssen, was ihre finanzielle Leistungsfähigkeit beeinträchtigen kann. Für Verbraucher mit einem hohen Bonitätsrisiko kann es schwieriger sein, **
Ähnliche Suchbegriffe für Bonitätsrisiko
-
Architektur entsiegelt Raum, Fachbücher von Manfred BertholdEs geht um die Frage: Wie können Gebäude aussehen, wenn Material, Richtlinien und Gesetze keine Rolle spielen? Die Antworten sind grafische Auseinandersetzungen im Rahmen von Entwurfsprojekten an der Technischen Universität Wien aus dem Masterstudium Architektur sowie Diplomarbeiten. Die Aufgabenstellung beinhaltete: weg von der Realität und auf keinen Fall etwas machen, das schon da ist. Entwürfe, die wir aus Zeitschriften kennen, sind nicht gefragt. Das Buch testet Räume aus und stellt Beispiele dar, diese ganz neu zu entwickeln. Beispiel zur Veranschaulichung: Wir wollen anstelle von Blockrandbebauung und Strassennetzen einen durchgehenden Park in der Stadt errichten. Die Fläche beträgt zumindest zwei Quadratkilometer. Die Menschen leben in ihrem Wohnpark direkt im Grünen, ohne eine Strasse überqueren zu müssen. Das ist heute noch unrealistisch. Darum sind die Strassen im Modell oben über den Dächern. Die Autos fahren also auf den Häusern – eine buchstäblich abgefahrene Architektur. Natürlich gibt es in der Praxis zigtausende Grundeigentümer und Vorschriften, die so etwas unmöglich machen würden. Aber wir nehmen uns die Freiheit für dieses Gedankenspiel und denken darüber nach, wie dieser Ansatz aussehen könnte. Wir wollen mit der echten Welt arbeiten und unbedingt einen Vergleichswert zur existierenden Stadt. Innovative Entwürfe überdenken unsere Lebenswelt neu. Viele Forschungen zeigen, dass wir uns in Zukunft vielmehr kreativen Aufgaben widmen werden anstelle von repetitiver Arbeit. Die Innovation erfolgt auf mehreren Massstabsebenen von der Gebäude-, Konstruktions- bis hin zur Detailplanung. Im Gegensatz zum üblichen Produzieren werden hier neue Wege im Buch beschritten. Die architektonische Intervention findet dabei eine neue und gelungene Antwort für eine Architektur als Landschaft in der urbanen Stadt.44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Design mit Pflanzen - Moderne Architektur im Garten, Ratgeber von Peter JankePeter Janke wurde in den deutschsprachigen Gartenmagazinen bereits als Pflanzenflüsterer, Pflanzenpapst und Gartengenie bezeichnet. Er geniesst nicht nur die höchste Anerkennung für seine Pflanzenkompositionen und Gartenkonzepte, sondern auch für seine besondere Fähigkeit, attraktive und lesenswerte Texte zu verfassen. Auch in Grossbritannien, dem Mutterland des Gartens, ist er längst eine feste Grösse, wenn es um herausragende moderne Gartengestaltung geht. Von der führenden englischen Gartenzeitschrift Gardens Illustrated wurde er bereits als einer der hellsten jungen Sterne des deutschen Garten Designs vorgestellt. Er versteht es, mit künstlerischem Auge und fachmännischem Wissen innovative Gestaltungsideen mit einer selten gewordenen Pflanzenbegeisterung zu verknüpfen und legt damit den Grundstein für ein völlig neues Gartenverständnis. Peter Jankes konsequenter Umgang mit Stauden.49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Architektur und sozialer Raum, Fachbücher von Bernhard HafnerDas Fachbuch "Architektur und sozialer Raum" von Bernhard Hafner bietet eine tiefgehende Analyse des Konzepts des sozialen Raums in der Architektur. Hafner beleuchtet in seinen Essays sowohl grundlegende Fragen als auch spezifische Herausforderungen, mit denen Architekt*innen bei der Umsetzung ihrer Entwürfe konfrontiert sind. Er diskutiert die Notwendigkeit von Entscheidungen im Entwurfsprozess und die Bedeutung von Komposition, Dekomposition und Struktur. Die Essays sind in einem Dialogformat verfasst und behandeln Themen wie Funktionalismus, universellen Raum und die postmoderne Architektur. Dieses Buch ist eine wertvolle Ressource für alle, die sich mit den komplexen Wechselwirkungen zwischen Architektur und sozialem Raum auseinandersetzen möchten.29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann das Bonitätsrisiko eines Unternehmens gemessen und bewertet werden?
Das Bonitätsrisiko eines Unternehmens kann durch die Analyse seiner Finanzkennzahlen wie Verschuldungsgrad, Liquidität und Rentabilität bewertet werden. Zudem können externe Ratingagenturen wie Moody's oder Standard & Poor's eine Bonitätsbewertung vornehmen. Ein weiterer Ansatz ist die Beurteilung der Branchen- und Wirtschaftslage, in der das Unternehmen tätig ist. **
-
Wie beeinflusst das Bonitätsrisiko die Kreditvergabe bei Banken und anderen Finanzinstituten?
Das Bonitätsrisiko beeinflusst die Kreditvergabe, da Banken und Finanzinstitute das Risiko minimieren wollen, dass Kreditnehmer ihre Kredite nicht zurückzahlen können. Eine schlechte Bonität kann dazu führen, dass Kreditnehmer höhere Zinsen zahlen müssen oder sogar keinen Kredit erhalten. Banken und Finanzinstitute verwenden Bonitätsprüfungen, um die Kreditwürdigkeit von Kreditnehmern zu bewerten und das Ausfallrisiko zu minimieren. Ein niedriges Bonitätsrisiko kann dazu führen, dass Kreditnehmer bessere Konditionen und niedrigere Zinsen erhalten. **
-
Was sollten Investoren beachten, um das Bonitätsrisiko bei Anleihen zu minimieren?
Investoren sollten die Bonitätsbewertung des Emittenten überprüfen, um sicherzustellen, dass er in der Lage ist, seine Schulden zurückzuzahlen. Diversifikation des Anleiheportfolios durch Investition in Anleihen unterschiedlicher Emittenten und Branchen kann das Risiko streuen. Regelmäßige Überwachung der Bonitätsbewertungen und des Finanzstatus der Emittenten ist wichtig, um frühzeitig auf mögliche Risiken reagieren zu können. **
-
Was sind die Hauptfaktoren, die das Bonitätsrisiko eines Unternehmens beeinflussen können?
Die Hauptfaktoren, die das Bonitätsrisiko eines Unternehmens beeinflussen können, sind die Verschuldung des Unternehmens, die Liquiditätssituation und die Rentabilität. Eine hohe Verschuldung kann das Risiko erhöhen, während eine starke Liquidität und Rentabilität das Risiko verringern können. Weitere Faktoren sind die Wettbewerbssituation, die Marktentwicklung und externe Einflüsse wie politische oder wirtschaftliche Veränderungen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.